Abri de jardin non déclaré : le fisc vous traque (guide 2026 pour régulariser sans amende)
Vous avez installé un abri de jardin il y a quelques années, sans forcément penser à le déclarer en mairie. Aujourd’hui, avec les nouveaux contrôles fiscaux assistés par intelligence artificielle, vous vous demandez si vous risquez une amende. La réponse est : oui, mais tout n’est pas perdu. Dans ce guide complet, nous allons voir ensemble comment le fisc vous repère, quels sont les risques réels, et surtout comment régulariser votre situation sans vous ruiner. Et si vous voulez aller directement à la solution, sachez que nous avons déjà détaillé toutes les démarches pour déclarer un abri de jardin en 2026.
Pourquoi le fisc s’intéresse-t-il à votre abri de jardin ?
Pendant des décennies, les abris de jardin ont été la zone grise de la fiscalité locale. Un petit cabanon au fond du jardin, une tonnelle, un appentis : beaucoup de propriétaires les ont construits sans rien déclarer, et l’administration fiscale ne s’en souciait guère. Ce temps est révolu.
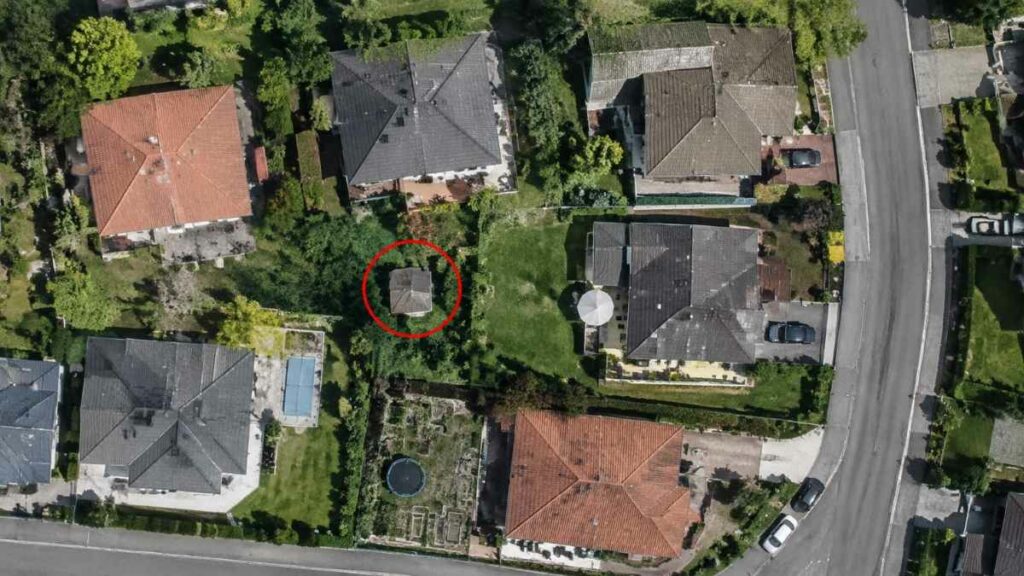
Depuis 2023, la Direction générale des finances publiques (DGFiP) a déployé un vaste plan de contrôle automatisé. Le principe est simple : croiser les images satellites (fournies par des opérateurs privés comme Google ou des prestataires spécialisés) avec les bases cadastrales et les déclarations d’urbanisme. Toute construction visible sur une parcelle mais absente des registres est automatiquement signalée.
Le résultat est sans appel : des milliers de propriétaires ont reçu, ces derniers mois, un courrier de relance leur demandant de régulariser leur situation. Piscines, extensions, vérandas, et bien sûr abris de jardin : aucun ouvrage n’est épargné.
💡 Le conseil de Grand-Mère : Si vous avez un doute sur la nécessité de déclarer votre abri, ne restez pas dans l’ignorance. Un simple passage à la mairie avec le plan de votre terrain suffit à obtenir une réponse claire. C’est gratuit, et cela peut vous éviter bien des tracas.
Quels sont les risques réels d’un abri non déclaré ?
Les sanctions encourues dépendent de trois facteurs : la taille de l’abri, la nature de l’infraction (urbanisme ou fiscalité), et votre bonne foi. Voici les principaux risques.
1. L’amende fiscale : 150 € par mètre carré
C’est la sanction la plus courante. Si vous n’avez pas déclaré votre abri aux services fiscaux dans les 90 jours suivant son achèvement, l’administration peut appliquer une pénalité de 150 € par m² de surface construite. Pour un abri de 10 m², cela représente donc 1 500 €. Pour un abri de 20 m², c’est 3 000 €.
Cette amende s’ajoute au rappel de la taxe foncière non payée depuis la construction. Autrement dit, vous pourriez devoir régler plusieurs années de taxe d’un seul coup, majorées de l’amende.
2. L’amende d’urbanisme : jusqu’à 6 000 €
Si votre abri nécessitait une déclaration préalable ou un permis de construire (nous verrons les seuils plus bas), le Code de l’urbanisme prévoit une amende de 1 200 € à 6 000 € (article L. 480-4). Cette amende est prononcée par le tribunal correctionnel, généralement après un signalement ou un contrôle.
À cela peut s’ajouter une astreinte (paiement d’une somme par jour de retard) tant que la situation n’est pas régularisée, et une obligation de démolir l’ouvrage aux frais du propriétaire.
3. Le blocage de la vente
Si vous souhaitez vendre votre bien, l’acquéreur peut exiger un certificat d’urbanisme qui révélera l’irrégularité. Certaines banques refusent même de financer l’achat tant que l’abri n’est pas déclaré. Une situation qui peut faire capoter une vente ou vous forcer à baisser le prix.
4. Les problèmes d’assurance
En cas de sinistre (incendie, dégât des eaux, tempête), votre assureur peut refuser de couvrir un abri non déclaré. Pire : si l’abri est à l’origine d’un dommage causé à un tiers, vous pourriez être tenu responsable sans couverture.
Les seuils à connaître : votre abri est-il concerné ?
Tous les abris ne sont pas soumis aux mêmes règles. Tout dépend de leur surface et de leur mode de construction.
Moins de 5 m² : pas de déclaration (en principe)
Les abris de moins de 5 m² échappent à toute formalité d’urbanisme, à condition de ne pas être implantés dans une zone protégée (site classé, monument historique) et de ne pas dépasser 12 mètres de hauteur au-dessus du sol. Attention toutefois : ces abris restent soumis à la déclaration fiscale si leur surface dépasse 5 m². Pour tout savoir sur ce seuil précis, consultez notre article dédié à l’abri de jardin de moins de 5 m² et sa déclaration.
De 5 à 20 m² : déclaration préalable obligatoire
Pour un abri dont la surface est comprise entre 5 et 20 m², vous devez déposer une déclaration préalable de travaux (DP) en mairie. Cette démarche est obligatoire, même si l’abri est démontable. À défaut, vous vous exposez à une amende de 150 €, majorée à 300 € si les travaux continuent malgré un arrêté d’interruption.
Plus de 20 m² : permis de construire
Au-delà de 20 m², un permis de construire est exigé. Cette formalité est plus lourde et nécessite le recours à un architecte (pour les particuliers, sous conditions de surface).
Le cas des abris démontables
Les tonnelles, chapiteaux et abris entièrement démontables non ancrés au sol échappent en principe à toute formalité. Mais dès qu’une structure est fixée au sol (plots béton, ancrages), elle devient une construction et doit être déclarée.
Comment le fisc vous repère-t-il ? Les coulisses du contrôle automatisé
La méthode utilisée par la DGFiP depuis 2023 est redoutablement efficace. Elle repose sur trois piliers.
1. Les images satellites et aériennes
La DGFiP a passé des marchés avec des opérateurs privés (comme Google, mais aussi des prestataires spécialisés dans l’imagerie spatiale) pour obtenir des clichés à haute résolution de l’ensemble du territoire. Ces images sont prises à intervalles réguliers, souvent plusieurs fois par an. Une nouvelle construction (abri, piscine, extension) est donc repérée rapidement.
2. Le croisement avec la base cadastrale
Les services fiscaux disposent de la base cadastrale, qui recense l’ensemble des parcelles et des constructions déclarées. Lorsqu’une construction apparaît sur une image satellite mais pas dans la base cadastrale, le système émet une alerte automatique.
3. Les déclarations d’urbanisme
Enfin, les déclarations déposées en mairie (déclarations préalables, permis de construire) sont transmises aux services fiscaux, qui peuvent ainsi vérifier que la construction a bien été intégrée aux bases de la taxe foncière. Un abri déclaré en mairie mais jamais déclaré aux impôts est immédiatement signalé.
💡 Le conseil de Grand-Mère : Ne vous imaginez pas que votre abri soit invisible. Même un petit cabanon au fond du jardin peut être détecté. Et si vous avez des voisins qui ont régularisé leur situation, il y a de fortes chances pour que votre dossier soit examiné à son tour. Mieux vaut être en règle avant de recevoir un courrier.
Comment régulariser votre abri de jardin non déclaré ?
La régularisation est possible et souvent bien plus simple qu’on ne l’imagine. Il faut simplement agir dans le bon ordre et ne pas attendre.
Étape 1 : Vérifier si votre abri est concerné
Avant toute démarche, assurez-vous que votre abri est bien soumis à une obligation. Reprenez les seuils vus plus haut : moins de 5 m² (pas de déclaration d’urbanisme, mais déclaration fiscale si la surface dépasse 5 m²), 5 à 20 m² (déclaration préalable), plus de 20 m² (permis de construire). Si votre abri est démontable et non ancré au sol, il échappe en principe à toute formalité.
Étape 2 : Déposer la déclaration ou le permis
Si votre abri est concerné, rendez-vous à la mairie de votre commune avec le formulaire Cerfa adapté. Pour une déclaration préalable, il s’agit du Cerfa n° 13703. Pour un permis de construire, c’est le Cerfa n° 13406. Vous devrez joindre un plan de situation, un plan de masse et des photos de l’existant. Pour tout savoir sur les démarches, les formulaires exacts et les délais, consultez notre guide détaillé sur comment déclarer un abri de jardin en 2026.
Étape 3 : Déclarer l’abri aux impôts
Même si votre abri ne nécessite pas de formalité d’urbanisme, il doit être déclaré aux services fiscaux dans les 90 jours suivant son achèvement. Utilisez le formulaire Cerfa n° 6654-A. Cette déclaration permet d’intégrer l’abri aux bases de la taxe foncière. Si vous ne l’avez jamais fait, il faudra déclarer l’abri rétroactivement.
Étape 4 : Payer les rappels éventuels
Si votre abri est déclaré tardivement, vous pourriez recevoir un rappel de taxe foncière pour les années passées (délai de reprise : 3 ans). L’amende de 150 €/m² peut également être appliquée, mais elle est souvent réduite si vous régularisez spontanément.
Les recours possibles contre l’amende
Vous avez reçu une mise en demeure ou une amende, et vous estimez être de bonne foi ? Plusieurs recours existent.
1. La demande de remise gracieuse
Adressez une demande écrite au centre des finances publiques dont vous dépendez, en joignant :
- Une lettre expliquant votre situation (erreur de bonne foi, oubli, difficultés financières).
- Vos justificatifs de revenus.
- Une copie de la déclaration de régularisation.
L’administration peut accorder une remise partielle ou totale de l’amende.
2. Le recours contentieux
Si la remise gracieuse est refusée, vous pouvez saisir le tribunal administratif dans un délai de deux mois. Il faut prouver que l’amende est disproportionnée ou que vous avez été victime d’une erreur de l’administration.
3. La contestation de la surface
L’amende étant calculée au mètre carré, il est parfois possible de contester la surface retenue par l’administration. Une expertise indépendante peut être demandée si vous estimez que la surface réelle est inférieure à celle qui vous est reprochée. Pour connaître le détail des montants et des recours, consultez notre article sur l’amende pour abri de jardin non déclaré.
Ce qu’il faut retenir
- Le fisc utilise l’IA pour croiser les images satellites et les bases cadastrales. Les abris non déclarés sont repérés automatiquement.
- L’amende fiscale est de 150 €/m² de surface construite, avec rappel de taxe foncière sur 3 ans.
- L’amende d’urbanisme peut atteindre 6 000 €, avec obligation de démolir dans les cas les plus graves.
- Les seuils : moins de 5 m² (pas de déclaration d’urbanisme), 5 à 20 m² (déclaration préalable), plus de 20 m² (permis de construire).
- La régularisation est possible : dépôt de la déclaration en mairie, puis déclaration aux impôts, et paiement des rappels éventuels.
- Les recours existent : remise gracieuse, recours contentieux, contestation de surface.
Questions fréquentes
Quel est le délai de prescription pour un abri non déclaré ?
Le délai est de 10 ans à compter de l’achèvement des travaux pour une action en démolition, et de 4 ans pour l’action en régularisation. Passé ce délai, vous êtes théoriquement à l’abri d’une sanction pénale, mais pas d’un redressement fiscal (délai de reprise de 3 ans).
J’ai acheté une maison avec un abri déjà construit, suis-je responsable ?
Oui. En tant que nouveau propriétaire, vous êtes responsable des irrégularités commises par l’ancien propriétaire. Toutefois, si vous prouvez votre bonne foi (acte de vente mentionnant l’abri, par exemple), la sanction peut être allégée.
Un abri démontable de type « tonnelle » est-il concerné ?
Les structures démontables (tonnelles, chapiteaux) ne sont pas soumises aux autorisations d’urbanisme si elles sont effectivement démontables et non ancrées au sol. Mais attention : si elles sont fixées au sol, elles deviennent des constructions et doivent être déclarées.
Puis-je bénéficier d’une remise gracieuse ?
Oui, si vous prouvez votre bonne foi et que vous rencontrez des difficultés financières. Adressez une demande écrite au centre des finances publiques, en joignant justificatifs de revenus et une lettre expliquant la situation.
L’abri de jardin est-il imposable au titre de la taxe foncière ?
Oui, dès lors qu’il est déclaré, il est intégré aux bases de la taxe foncière. Sa superficie et son type de construction déterminent la valeur locative cadastrale, qui sert au calcul de l’impôt.
La Rédaction de GrandsMères.net
